Un producto sencillo. Una cobertura fácil de entender. Una prima reducida. Un canal que el cliente ya utiliza habitualmente.
Sobre el papel, parece una combinación especialmente favorable para distribuir seguros.
Pero después llega el momento de contratar.
Campos que completar. Información que vuelve a solicitarse. Documentación. Confirmaciones. Saltos entre entornos o canales. Decisiones que quizá el cliente no esperaba tener que tomar.
Y un proceso que parecía —y debería ser— sencillo empieza a dejar de serlo.
En bancaseguros y microseguros, y especialmente cuando hablamos de productos de bajo ticket, el recorrido de contratación forma parte del propio producto.. Si la experiencia resulta compleja, la conversión puede resentirse.
Pero existe otra cara del problema que el cliente no siempre ve: tampoco sirve de mucho construir un front extraordinariamente sencillo si cada contratación genera después excepciones, intervenciones manuales o procesos difíciles de sostener.
La verdadera simplicidad tiene que funcionar en las dos direcciones.
Debe ser sencilla para quien contrata y también para quien tiene que operar y gestionar lo contratado.
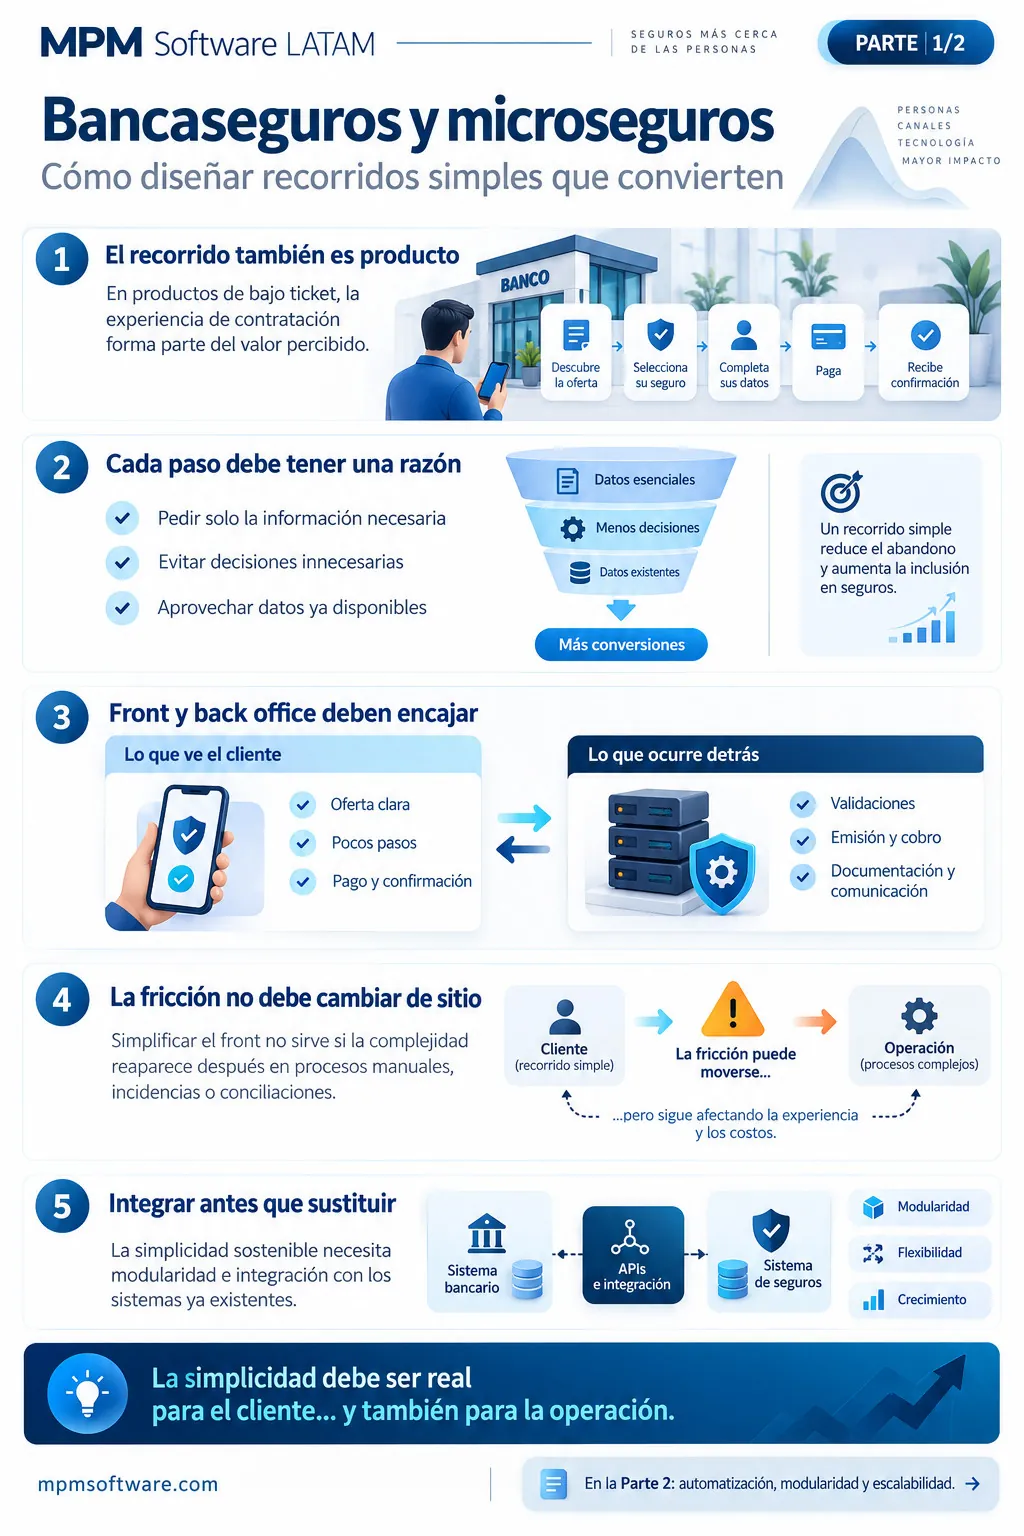
En bancaseguros y microseguros, el recorrido también es producto
Cuando una persona contrata un seguro dentro de su banco, su app financiera o cualquier otro canal cotidiano, probablemente no diferencia todas las piezas que existen detrás.
No piensa en front office, back office, integraciones, core asegurador o workflows.
Ve una experiencia.
Por eso, para el cliente, el seguro no termina en la cobertura. También forman parte de su percepción el momento en que aparece la oferta, la facilidad para entenderla, los datos que debe facilitar, cómo paga, cuándo recibe la documentación y qué ocurre si posteriormente necesita realizar alguna gestión.
Esta cuestión resulta especialmente relevante en los microseguros y productos de bajo ticket. Su propia propuesta suele apoyarse en la sencillez, la accesibilidad y una protección muy concreta. Si para adquirir algo sencillo construimos un proceso complicado, aparece una contradicción difícil de justificar.
Ya lo vimos al analizar cómo los microseguros y los seguros masivos pueden contribuir a ampliar el acceso a la protección: la simplicidad comercial necesita ir acompañada de una operación coherente.
Una prima reducida difícilmente puede sostener detrás procesos manuales permanentes y costes operativos elevados.
Por eso, quizá conviene cambiar la perspectiva.
No preguntarnos únicamente si el producto es sencillo.
Preguntarnos si todo lo necesario para contratarlo y gestionarlo también lo es.
Cada paso debería tener una razón para existir
Diseñar un recorrido simple no consiste en eliminar pantallas sin más. Hay que cuestionar cada paso y preguntarse si realmente aporta algo al proceso o si, por el contrario, está introduciendo una dificultad innecesaria.
Podemos plantearnos cuestiones muy concretas:
¿Necesitamos solicitar este dato precisamente ahora? ¿O el cliente ya nos lo ha proporcionado en otro momento?
¿Debe tomar esta decisión durante la contratación? ¿O puede resolverse en otra fase del proceso?
¿Es imprescindible disponer de esta documentación en este punto? ¿Podemos recuperar determinada información de los sistemas existentes?
¿Estamos explicando algo porque el cliente necesita saberlo o porque nuestro proceso interno necesita que se lo expliquemos?
Son preguntas aparentemente pequeñas, pero juntas determinan y condicionan buena parte de la experiencia.
El objetivo no debería ser construir el journey más corto posible a cualquier precio.
Debería ser construir el recorrido más simple que permita contratar correctamente el producto y mantener después una operación consistente.
Porque también se puede simplificar mal.
Si eliminamos controles necesarios o trasladamos trabajo a fases posteriores, podemos generar una falsa sensación de eficiencia. El cliente termina antes, sí. Pero alguien deberá resolver después lo que el proceso dejó pendiente.
Y entonces empieza el segundo nivel de la simplicidad.
Lo que ocurre delante y lo que debe resolverse detrás
Podemos imaginar el recorrido dividido en dos espacios.
El primero es el que ve el cliente: la oferta, la explicación, los datos, la aceptación, el pago y la confirmación.
Todo debería resultar comprensible y estar integrado de la forma más natural posible en el canal que ya está utilizando.
El segundo espacio es mucho menos visible, pero determina que el primero funcione.
Validar información, aplicar reglas, conectar con la aseguradora, emitir, registrar el cobro, generar documentación, actualizar sistemas, activar comunicaciones y dejar preparada la gestión posterior.
El cliente no necesita ver esa complejidad. La organización sí necesita resolverla.
¿Dónde aparece el problema?
A veces se simplifica demasiado el primer espacio y se trasladan la dificultad y los problemas al segundo.
Una contratación puede durar dos minutos y esconder después varios procesos manuales.
Puede parecer completamente digital, rápida y eficaz y, sin embargo, necesitar conciliaciones posteriores.
Puede generar automáticamente una solicitud, pero obligar después a intervenir a varias personas para completar el alta.
En esos casos no hemos eliminado los problemas ni la fricción.
Solo los hemos movido de sitio.
La complejidad que eliminamos delante no puede reaparecer detrás
Este es probablemente uno de los puntos centrales en bancaseguros.
Cuando existe volumen, las pequeñas ineficiencias adquieren otra dimensión.
Una tarea manual de dos minutos puede parecer irrelevante en cien operaciones. Con miles o decenas de miles, deja de serlo.
Lo mismo ocurre con las incidencias, las validaciones, los problemas de cobro o la documentación que necesita una intervención posterior.
Por eso, el journey real no termina cuando el cliente pulsa “contratar”.
Continúa.
El cliente ya ha hecho su parte y el proceso pasa al siguiente eslabón de la cadena: alta, emisión, cobro, documentación, comunicaciones, atención, modificaciones y renovación.
Esta idea conecta con algo que ya analizamos anteriormente al hablar de embedded insurance en LATAM: una experiencia muy fluida en la entrada no compensa una operación fragmentada después.
En productos distribuidos dentro de otro canal, ambas cosas son todavía más difíciles de separar.
El cliente no piensa: “el front del banco funcionó bien, pero falló el back office asegurador”.
Simplemente percibe que el proceso no funcionó como esperaba.
Y la experiencia acaba siendo peor.
Integrarse antes que sustituir
Llegados a este punto aparece inevitablemente una pregunta tecnológica.
¿Cómo simplificamos todos estos procesos cuando bancos y aseguradoras ya cuentan con sus propios sistemas, core, CRM, canales digitales, medios de pago y aplicaciones corporativas?
La respuesta no tiene por qué ser sustituirlo todo.
De hecho, en muchas organizaciones ese planteamiento sería poco realista.
Innovar no siempre significa reemplazar. Muchas veces significa conectar mejor.
Aquí la modularidad y la capacidad de integración adquieren especial importancia.
Una arquitectura preparada para convivir con los sistemas existentes permite intervenir allí donde existe un punto de dolor concreto sin obligar a reconstruir todo el ecosistema tecnológico.
Puede tratarse de mejorar un proceso de contratación.
Automatizar una comunicación.
Conectar la emisión.
Resolver una determinada integración con una aseguradora.
Incorporar un nuevo producto.
Mejorar el tratamiento de los cobros.
El objetivo es avanzar sobre necesidades concretas y conseguir mejoras progresivas sin convertir cada una de ellas en un gran proyecto tecnológico.
Y ahí aparece la siguiente pregunta: ¿cómo trasladamos esta idea a la práctica sin esperar a transformar todo el modelo?
La simplicidad no termina en la contratación
Hasta aquí hemos visto que simplificar un recorrido de bancaseguros no consiste únicamente en reducir pantallas, clics o campos.
La experiencia que ve el cliente y la operación que existe detrás forman parte del mismo modelo. Si hacemos sencillo lo primero a costa de complicar lo segundo, no hemos eliminado la fricción: simplemente la hemos trasladado.
Pero todavía queda una cuestión decisiva.
¿Cómo conseguir que esa simplicidad se mantenga cuando queremos automatizar más procesos, incorporar nuevos productos, conectar otros sistemas o aumentar el volumen?
Ese es precisamente el paso que abordaremos en la segunda parte de este artículo sobre bancaseguros y microseguros: cómo una arquitectura modular e integrable puede facilitar mejoras concretas, automatizar el recorrido de principio a fin y permitir que el modelo crezca sin incrementar la complejidad en la misma proporción.
Porque conseguir que un recorrido convierta es fundamental. Conseguir que, además, pueda escalar es la siguiente prueba.
FAQs
¿Por qué la simplicidad es especialmente importante en bancaseguros y microseguros?
Porque en productos sencillos y de bajo ticket la complejidad del recorrido puede resultar desproporcionada respecto a la propia propuesta. Además, cuando existe volumen, cualquier fricción operativa puede multiplicarse.
¿Cuántos pasos debería tener un journey de contratación?
No existe un número universal. El objetivo no debería ser reducir pasos de forma artificial, sino eliminar aquellos que no aportan valor o que pueden resolverse mediante información e integraciones ya disponibles.
¿Qué debería resolverse en el front y qué debería quedar en back office?
El cliente debería encontrar en el front únicamente la información, decisiones y acciones necesarias para avanzar. Validaciones, reglas, integraciones y otros procesos operativos deberían resolverse detrás siempre que sea posible, sin romper la continuidad del recorrido.