En la primera parte de este artículo partíamos de una idea muy concreta: en bancaseguros, microseguros y productos de bajo ticket, el recorrido de contratación forma parte del propio producto.
Vimos también que la simplicidad no puede quedarse en aquello que ve el cliente. Un front rápido y fácil de utilizar pierde buena parte de su valor si después genera tareas manuales, incidencias, conciliaciones o excepciones difíciles de gestionar.
Por eso planteábamos una cuestión fundamental: la complejidad que eliminamos delante no debería reaparecer detrás.
Y llegábamos a otra conclusión. Mejorar estos procesos no implica necesariamente sustituir los sistemas existentes. Una arquitectura modular y con capacidad de integración puede permitir actuar sobre problemas concretos, conectarse con el ecosistema tecnológico de bancos y aseguradoras y avanzar de forma progresiva.
Ahora damos un paso más.
La escalabilidad en bancaseguros depende precisamente de que esa simplicidad se mantenga cuando aumentan el volumen, los productos, las integraciones y los canales.
¿Cómo convertimos esa simplicidad en una operación capaz de funcionar de principio a fin y seguir haciéndolo cuando aumenta el volumen?
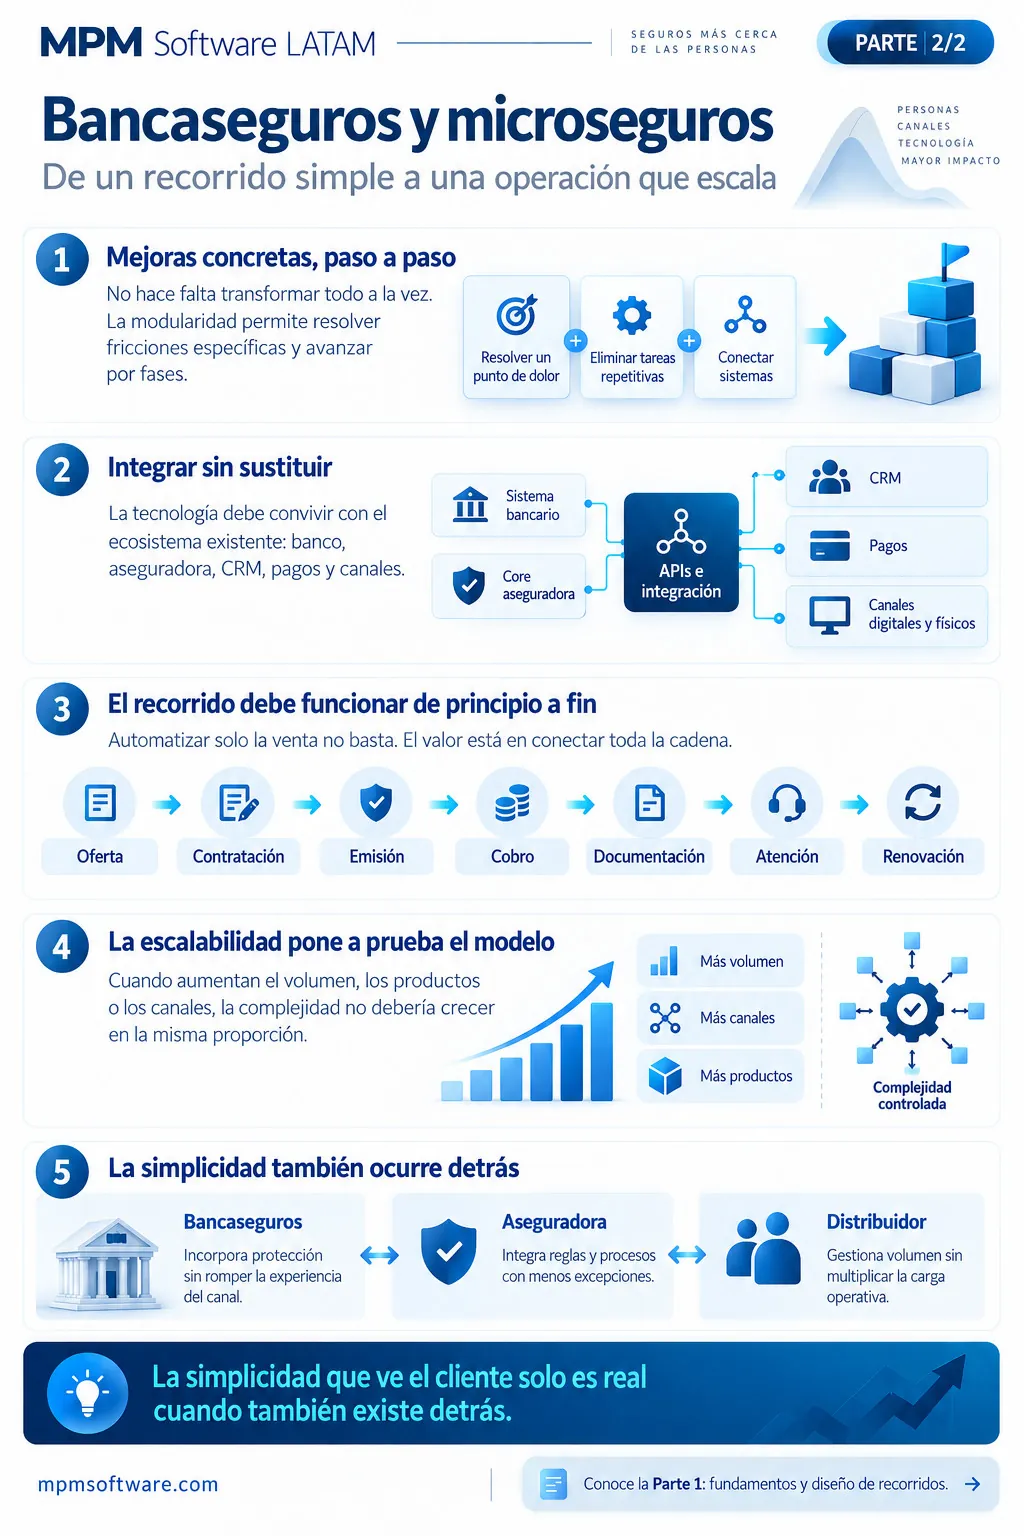
Mejoras concretas sin esperar a transformarlo todo
No todas las mejoras necesitan esperar al gran proyecto de transformación.
Una arquitectura modular puede facilitar avances más acotados y conseguir resultados visibles a corto plazo.
Por ejemplo, se puede resolver un punto concreto de fricción, eliminar una tarea repetitiva, conectar dos sistemas que hasta entonces obligaban a trasladar información manualmente o automatizar una parte determinada del recorrido.
Cada una de estas mejoras puede parecer pequeña de forma aislada, pero juntas van construyendo una operación más sencilla.
La ventaja es que el modelo puede evolucionar por fases.
Y esto resulta especialmente relevante en bancaseguros, donde la tecnología aseguradora debe convivir con ecosistemas bancarios ya consolidados.
Así ocurre en el caso de MPM Software. Nuestras soluciones para bancaseguros siguen precisamente esta lógica: soluciones modulares e integrables, herramientas de gestión del negocio asegurador conectadas con los sistemas de la entidad financiera y capacidades para automatizar procesos a lo largo de la cadena de distribución.
No se trata, por tanto, de crear otro entorno aislado.
Se trata de conseguir que el seguro pueda integrarse en la operativa existente sin trasladar innecesariamente nueva complejidad al canal.
El recorrido debe funcionar de principio a fin
La automatización también debe observarse desde esta perspectiva.
Automatizar la contratación y dejar el resto igual es una mejora parcial.
Un modelo realmente preparado para operar productos de bajo ticket a volumen necesita mirar el recorrido de principio a fin:
oferta → contratación → emisión → cobro → documentación → atención → renovación
Esto no significa que todo deba funcionar sin personas.
Significa que las tareas repetitivas, los intercambios de información y aquellos procesos que pueden resolverse de forma sistemática no deberían convertirse permanentemente en trabajo manual.
En este contexto, una plataforma como SegNeurona encaja en la lógica que estamos describiendo. MPM la plantea específicamente para gran distribución, retail y entidades financieras, con capacidades de integración con sistemas corporativos y aseguradoras, herramientas CRM y BPM, gestión de productos y posibilidades de integración mediante APIs y servicios web.
También dispone de capacidades para definir flujos de trabajo y automatizar tareas dentro del proceso asegurador.
Lo relevante aquí no es acumular funcionalidades.
Es conseguir que producto, canal y operación puedan trabajar sobre una arquitectura común sin que cada nueva necesidad obligue a diseñar otra solución aislada.
Escalabilidad en bancaseguros: cuando crece el volumen llega la verdadera prueba
Un recorrido puede funcionar muy bien con pocas operaciones.
La verdadera prueba llega después.
¿Qué ocurre cuando el mismo proceso multiplica su volumen?
¿Qué sucede cuando incorporamos otro producto?
¿Y otra aseguradora?
¿Otro canal?
¿Una nueva regla?
Si cada crecimiento necesita más intervención manual, más excepciones y más desarrollos específicos, la simplicidad inicial empieza a desaparecer.
Esta cuestión enlaza directamente con lo que analizábamos hace unos meses al hablar del paso del piloto al modelo masivo rentable.
Escalar no significa simplemente soportar más operaciones.
Significa conseguir que el crecimiento no incremente la complejidad en la misma proporción.
En bancaseguros esto resulta especialmente relevante porque una de las grandes fortalezas del canal es precisamente su capacidad para llegar a grandes volúmenes de clientes.
El canal puede aportar escala comercial.
La operación debe ser capaz de acompañarla.
Qué significa esta simplicidad para cada actor
Para una entidad de bancaseguros, significa poder incorporar protección dentro de una relación y unos canales que el cliente ya utiliza sin convertir la contratación en una experiencia aseguradora compleja y separada.
Para la aseguradora, supone diseñar productos, reglas y procesos capaces de integrarse con ese canal y reducir al mínimo las excepciones que después dificultan la operación.
Y para un broker o gran distribuidor, la misma lógica puede aplicarse cuando quiere integrar productos sencillos dentro de canales de gran alcance: cuanto más volumen pretende gestionar, más importante se vuelve que front y back office funcionen como partes de un único recorrido.
Distintos actores, pero una pregunta común:
¿La simplicidad que percibe el cliente también existe detrás?
Conclusión: la simplicidad también ocurre detrás
Diseñar un buen recorrido de bancaseguros no consiste únicamente en crear una pantalla más agradable o reducir el número de clics.
Hay que pensar en toda la cadena.
En lo que el cliente ve y en lo que no ve.
En la contratación y la emisión.
En el cobro y la documentación.
En la comunicación inicial y la gestión posterior.
En el canal y en los sistemas que trabajan detrás.
Porque un recorrido sencillo puede ayudar a convertir. Pero solo una operación igualmente sencilla permite transformar esa experiencia en un modelo capaz de crecer.
En bancaseguros, la fricción puede frenar el modelo antes de que tenga oportunidad de escalar.
Por eso, probablemente, la mejor forma de resumirlo sea también la más sencilla:
La simplicidad que ve el cliente solo es real cuando también existe detrás.
Si simplificar la distribución aseguradora y conectarla con una operación preparada para crecer forma parte de tu estrategia, puede ser útil conversar con MPM Software sobre cómo integrar productos, procesos y sistemas sin añadir nueva complejidad al modelo.
Por eso, la escalabilidad en bancaseguros no depende únicamente de vender más, sino de conseguir que la operación pueda acompañar ese crecimiento.
FAQs
¿Simplificar el front garantiza una buena experiencia?
No. Si esa simplificación genera después procesos manuales, incidencias o retrasos, la experiencia acaba deteriorándose. Front y back office deben diseñarse como partes de un mismo proceso.
¿Es necesario sustituir el core para mejorar estos recorridos?
No necesariamente. Una tecnología modular e integrable puede permitir actuar sobre puntos concretos, conectar nuevas capacidades y automatizar determinados procesos manteniendo sistemas existentes.
¿Qué significa automatizar un recorrido de principio a fin?
Significa analizar toda la cadena —desde la contratación hasta la renovación— e identificar qué tareas, intercambios de información y procesos pueden resolverse de forma sistemática, evitando que la digitalización se limite únicamente al momento de la venta.
¿Cómo evaluar la escalabilidad en bancaseguros?
Una buena prueba consiste en observar qué ocurre cuando aumenta el volumen o se incorpora un nuevo producto, canal o aseguradora. Si el crecimiento multiplica también las excepciones, las intervenciones manuales y los desarrollos específicos, existe un problema de escalabilidad.